Domain kpoi.de kaufen?
Wir ziehen mit dem Projekt
kpoi.de um.
Sind Sie am Kauf der Domain
kpoi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kpoi.de kaufen?
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **


Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
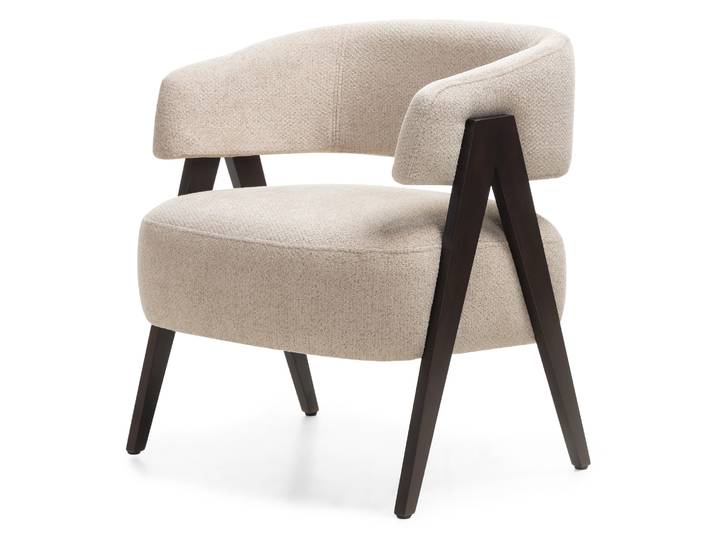
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
-
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
-
Was ist der Verlustvortrag?
Der Verlustvortrag ist ein steuerlicher Begriff, der sich auf Verluste aus vergangenen Jahren bezieht, die in der aktuellen Steuerperiode mit Gewinnen verrechnet werden können. Diese Verluste können beispielsweise aus unternehmerischen Tätigkeiten oder aus Kapitalanlagen stammen. Durch den Verlustvortrag können Unternehmen und Privatpersonen Steuern sparen, da die Verluste die Steuerlast mindern. Der Verlustvortrag kann über mehrere Jahre hinweg genutzt werden, um Gewinne steuerlich zu entlasten. Es ist wichtig, den Verlustvortrag korrekt zu berechnen und in der Steuererklärung anzugeben, um von den steuerlichen Vorteilen profitieren zu können. **

Wie wird Verlustvortrag verrechnet?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Dabei können Verluste aus verschiedenen Jahren miteinander verrechnet werden. Es gibt jedoch gesetzliche Regelungen, wie lange ein Verlustvortrag geltend gemacht werden kann. In Deutschland beträgt diese Frist in der Regel bis zu sieben Jahre. Die genaue Verrechnung von Verlustvorträgen hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. **
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Heilung des teilweise verfassungswidrigen Verlustuntergangs nach § 8c KStG durch den fortführungsgebundenen Verlustvortrag nach § 8d KStG, TaschenbuchHeilung Des Teilweise Verfassungswidrigen Verlustuntergangs Nach § 8c Kstg Durch Den Fortführungsgebundenen Verlustvortrag Nach § 8d Kstg, Taschenbuch Von Gero Gebhardt, Grin, 978-3-668-51494-2, Seitenanzahl: 11247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der fortführungsgebundene Verlustvortrag i.S.v. § 8d KStG. Anforderungen und praktische Bedeutung, Taschenbuch von Anna Schulte-Döinghaus, GRIN,Der Fortführungsgebundene Verlustvortrag I.s.v. § 8d Kstg. Anforderungen Und Praktische Bedeutung, Taschenbuch Von Anna Schulte-döinghaus, Grin, 978-3-346-79150-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
Ähnliche Suchbegriffe für Verlustvortrag
-
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
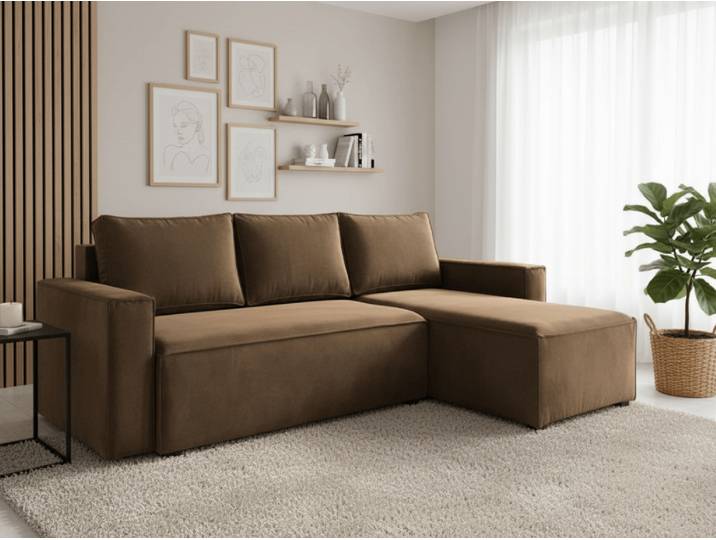
ANGEBOT Hellbraunes ausziehbares Ecksofa CAVELO, beidseitig II. QualitätANGEBOT Hellbraunes ausziehbares Ecksofa CAVELO, beidseitig II. Qualität. Aussehen des Sofas Produktdetails: Ecksofa, L-Sofa Eckvariante: Universelle Ecke Größe: Sofa 230 cm Farbe: Hellbraun Bezug: Monolith 09 Material des Sofas Bezugsstoff: Weicher und glatter Veloursstoff Monolith mit metallischen Effekten Eigenschaften des Bezugs: Wasserabweisende Beschichtung zur Reduzierung der Flüssigkeitsaufnahme, leicht zu reinigender Stoff Zusammensetzung des Bezugs: 100% Polyester Abriebfestigkeit (Martindale): 100.000 Zyklen Sitztyp: Schaumpolsterung Schaumart: Elastischer T30-Polyurethan Höhe der Schaumfüllung: 8 cm Konstruktion: Massivholz, Spanplatte, Sperrholz, Hartfaserplatte Abmessungen des Sofas Breite: 230 cm Tiefe: 140 cm Höhe: 83 cm Sitzbreite: 200 cm Sitzhöhe: 38 cm Sitztiefe: 71 cm / 130 cm Höhe der Füße: 5 cm Breite der Armlehnen: 15 cm Schlaffläche: 130 x 200 cm Tragfähigkeit des Sofas: 110 kg / 1 Sitzplatz Ausstattung Stauraum: Ja Stauraummaße: ca. 130 x 70 cm Platzierung: Unter dem Sitzbereich des Sofas Hinweis: Das Dekor der Spanplatte im Inneren des Sofas kann von der Produktfotografie abweichen. Schlafausführung Ausziehbar zum Bett: Ja Bettmaß: 130 x 200 cm Art des Ausziehens: Manuell mit klappbaren Rückenlehnen Geliefert in zerlegtem Zustand. Der Stoff Monolith wird aufgrund seiner glatten Oberfläche mit samtiger Struktur und dezentem Glanz mit Samt verglichen. Wegen ihrer einzigartigen Eigenschaften wie Festigkeit, Beständigkeit und hoher Weichheit wird sie als Polsterstoff verwendet. Ein Vorteil der Textilie Monolith ist die Widerstandsfähigkeit gegen Pilling und Licht. Bei natürlichem Lichteinfall behalten die Farben weitgehend ihr Erscheinungsbild. Der samtig weiche Monolith besteht aus 100% Polyester mit höherem Flächengewicht, die eine spezielle Schutzschicht überzieht. Diese bildet eine hydrophobe Schicht, die das sofortige Eindringen von Flüssigkeiten verhindert. Bei Flüssigkeitsverschmutzung empfehlen wir, diese sofort mit einem Papiertuch aufzusaugen. Zur Reinigung verwenden Sie nur spezielle Reinigungsmittel für Polstermöbel. Ein wichtiger Parameter verwendeter Stoffe ist ihre Festigkeit und Abriebfestigkeit, bekannt als der Martindale-Test. Unter Laborbedingungen bedeutet das, dass der Stoff nach einer bestimmten Anzahl von Zyklen Abnutzungserscheinungen zeigt. Je höher die Zahl, desto besser. Die Anzahl der Zyklen des Stoffes Monolith beträgt fast 100.000. Haushaltsübliche Stoffe haben etwa 20.000 Zyklen. Farbe:Braun373,30 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
ANGEBOT Hellgraues ausziehbares Ecksofa TAFIRA, beidseitig II. QualitätANGEBOT Hellgraues ausziehbares Ecksofa TAFIRA, beidseitig II. Qualität. Aussehen Produktdetails: Ecksofa, L-Sofa Größe: Sofa 265 cm Farbe: Hellgrau Eckvariante: Universalecke Bezug: POSO 55 Hinweis: Das Dekor der Spanplatte im Inneren des Sofas kann von der Produktfotografie abweichen. Material Zusammensetzung des Bezugs: 100% Polyester Bezugsmaterial: Cord (Velours) Schaumtyp: T30 Polyurethan Sitztyp: Schaumfüllung, Wellenfedern Abriebfestigkeit (Martindale): 35.000 Abmessungen Gesamtbreite: 265 cm Sitzbreite: 233 cm Ottomanbreite: 110 cm Tiefe: 89/183 cm Sitztiefe: 76 cm Höhe: 83 cm Sitzhöhe: 42 cm Beinhöhe: 3 cm Liegefläche: 130 x 230 cm Ausstattung Stauraum: Ja Schlaffunktion: Ja Schlaffunktion Ausziehbares Bett: Ja Art der Ausziehfunktion: Manuell ohne Ausziehmechanismus Geliefert in Einzelteilen. Poso Der plüschweiche Stoff Poso erinnert in seiner Optik an Cord. Sein einzigartiger 3D-Effekt ist angenehm im Griff und zudem sehr robust und widerstandsfähig. Die feinen Härchen auf der Oberfläche lassen sich leicht mit speziellen Mitteln für Polstermöbel reinigen. Aufgrund seiner einzigartigen Eigenschaften wird er als Polsterstoff für Sofas, Sessel und Stühle verwendet. Hergestellt aus 100% Polyester mit hoher Grammatur. Ein wichtiger Parameter der verwendeten Stoffe ist deren Stärke und Abriebfestigkeit, der sogenannte Martindale-Test. Unter Laborbedingungen bedeutet das, dass der Stoff nach einer bestimmten Anzahl von Zyklen Verschleiß zeigt. Je höher die Zahl, desto besser. Der Stoff Poso rühmt sich mit 35.000 Zyklen. Normale Haushaltsstoffe haben etwa 20.000 Zyklen. Farbe:Grau668,40 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
-
Was ist der Verlustvortrag?
Der Verlustvortrag ist ein steuerlicher Begriff, der sich auf Verluste aus vergangenen Jahren bezieht, die in der aktuellen Steuerperiode mit Gewinnen verrechnet werden können. Diese Verluste können beispielsweise aus unternehmerischen Tätigkeiten oder aus Kapitalanlagen stammen. Durch den Verlustvortrag können Unternehmen und Privatpersonen Steuern sparen, da die Verluste die Steuerlast mindern. Der Verlustvortrag kann über mehrere Jahre hinweg genutzt werden, um Gewinne steuerlich zu entlasten. Es ist wichtig, den Verlustvortrag korrekt zu berechnen und in der Steuererklärung anzugeben, um von den steuerlichen Vorteilen profitieren zu können. **
-
Wie wird Verlustvortrag verrechnet?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Dabei können Verluste aus verschiedenen Jahren miteinander verrechnet werden. Es gibt jedoch gesetzliche Regelungen, wie lange ein Verlustvortrag geltend gemacht werden kann. In Deutschland beträgt diese Frist in der Regel bis zu sieben Jahre. Die genaue Verrechnung von Verlustvorträgen hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. **
-
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.