Domain kpoi.de kaufen?
Wir ziehen mit dem Projekt
kpoi.de um.
Sind Sie am Kauf der Domain
kpoi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kpoi.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
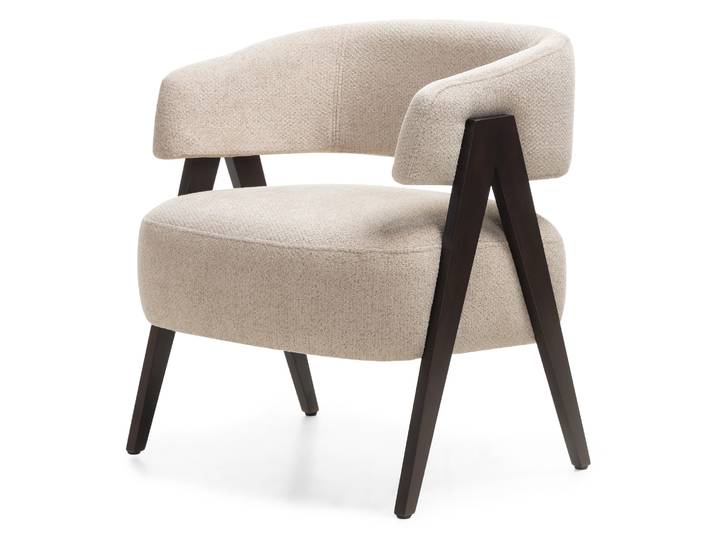
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
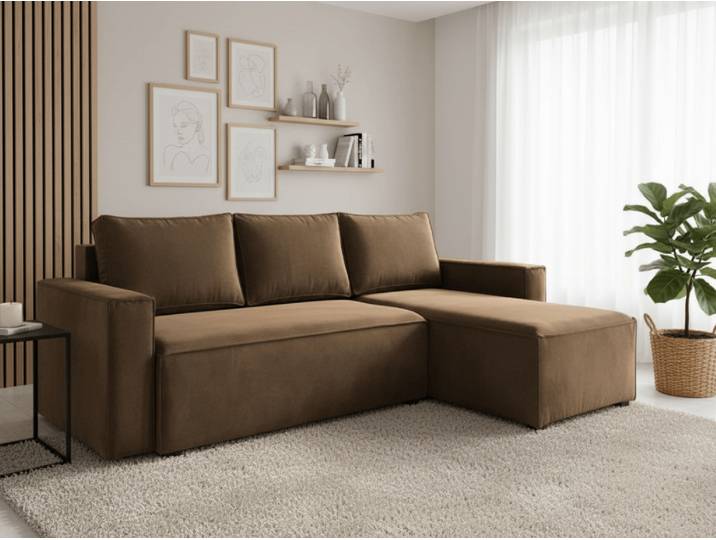
ANGEBOT Hellbraunes ausziehbares Ecksofa CAVELO, beidseitig II. QualitätANGEBOT Hellbraunes ausziehbares Ecksofa CAVELO, beidseitig II. Qualität. Aussehen des Sofas Produktdetails: Ecksofa, L-Sofa Eckvariante: Universelle Ecke Größe: Sofa 230 cm Farbe: Hellbraun Bezug: Monolith 09 Material des Sofas Bezugsstoff: Weicher und glatter Veloursstoff Monolith mit metallischen Effekten Eigenschaften des Bezugs: Wasserabweisende Beschichtung zur Reduzierung der Flüssigkeitsaufnahme, leicht zu reinigender Stoff Zusammensetzung des Bezugs: 100% Polyester Abriebfestigkeit (Martindale): 100.000 Zyklen Sitztyp: Schaumpolsterung Schaumart: Elastischer T30-Polyurethan Höhe der Schaumfüllung: 8 cm Konstruktion: Massivholz, Spanplatte, Sperrholz, Hartfaserplatte Abmessungen des Sofas Breite: 230 cm Tiefe: 140 cm Höhe: 83 cm Sitzbreite: 200 cm Sitzhöhe: 38 cm Sitztiefe: 71 cm / 130 cm Höhe der Füße: 5 cm Breite der Armlehnen: 15 cm Schlaffläche: 130 x 200 cm Tragfähigkeit des Sofas: 110 kg / 1 Sitzplatz Ausstattung Stauraum: Ja Stauraummaße: ca. 130 x 70 cm Platzierung: Unter dem Sitzbereich des Sofas Hinweis: Das Dekor der Spanplatte im Inneren des Sofas kann von der Produktfotografie abweichen. Schlafausführung Ausziehbar zum Bett: Ja Bettmaß: 130 x 200 cm Art des Ausziehens: Manuell mit klappbaren Rückenlehnen Geliefert in zerlegtem Zustand. Der Stoff Monolith wird aufgrund seiner glatten Oberfläche mit samtiger Struktur und dezentem Glanz mit Samt verglichen. Wegen ihrer einzigartigen Eigenschaften wie Festigkeit, Beständigkeit und hoher Weichheit wird sie als Polsterstoff verwendet. Ein Vorteil der Textilie Monolith ist die Widerstandsfähigkeit gegen Pilling und Licht. Bei natürlichem Lichteinfall behalten die Farben weitgehend ihr Erscheinungsbild. Der samtig weiche Monolith besteht aus 100% Polyester mit höherem Flächengewicht, die eine spezielle Schutzschicht überzieht. Diese bildet eine hydrophobe Schicht, die das sofortige Eindringen von Flüssigkeiten verhindert. Bei Flüssigkeitsverschmutzung empfehlen wir, diese sofort mit einem Papiertuch aufzusaugen. Zur Reinigung verwenden Sie nur spezielle Reinigungsmittel für Polstermöbel. Ein wichtiger Parameter verwendeter Stoffe ist ihre Festigkeit und Abriebfestigkeit, bekannt als der Martindale-Test. Unter Laborbedingungen bedeutet das, dass der Stoff nach einer bestimmten Anzahl von Zyklen Abnutzungserscheinungen zeigt. Je höher die Zahl, desto besser. Die Anzahl der Zyklen des Stoffes Monolith beträgt fast 100.000. Haushaltsübliche Stoffe haben etwa 20.000 Zyklen. Farbe:Braun373,30 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Wie funktioniert Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise ist der Betrag, den der Versicherte selbst zahlen muss, bevor die Versicherung in Kraft tritt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Betrag, den der Versicherte bei jeder Schadensmeldung selbst tragen muss, bevor die Versicherung den Rest übernimmt. Beide Konzepte dienen dazu, die Kosten für die Versicherung zu senken und die Eigenverantwortung der Versicherten zu fördern. Es ist wichtig, die Bedingungen und Höhe von Franchise und Selbstbehalt bei der Auswahl einer Versicherung zu berücksichtigen. **
Wann wird der Selbstbehalt erhöht?
Der Selbstbehalt wird in der Regel einmal jährlich überprüft und angepasst. Die genaue Zeitpunkt der Erhöhung kann je nach Versicherungsgesellschaft variieren. In der Regel erfolgt die Anpassung zum Beginn eines neuen Versicherungsjahres. Die Erhöhung des Selbstbehalts kann aufgrund steigender Gesundheitskosten oder anderer wirtschaftlicher Faktoren erfolgen. Es ist wichtig, regelmäßig die Vertragsbedingungen der eigenen Krankenversicherung zu überprüfen, um über Änderungen informiert zu sein. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Selbstbehalt und Beziehungsstrukturen bei Verbriefungstransaktionen, Taschenbuch von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6Selbstbehalt Und Beziehungsstrukturen Bei Verbriefungstransaktionen, Taschenbuch Von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6, Seitenanzahl: 19649,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ANGEBOT Hellbraunes ausziehbares Ecksofa CAVELO, beidseitig II. QualitätANGEBOT Hellbraunes ausziehbares Ecksofa CAVELO, beidseitig II. Qualität. Aussehen des Sofas Produktdetails: Ecksofa, L-Sofa Eckvariante: Universelle Ecke Größe: Sofa 230 cm Farbe: Hellbraun Bezug: Monolith 09 Material des Sofas Bezugsstoff: Weicher und glatter Veloursstoff Monolith mit metallischen Effekten Eigenschaften des Bezugs: Wasserabweisende Beschichtung zur Reduzierung der Flüssigkeitsaufnahme, leicht zu reinigender Stoff Zusammensetzung des Bezugs: 100% Polyester Abriebfestigkeit (Martindale): 100.000 Zyklen Sitztyp: Schaumpolsterung Schaumart: Elastischer T30-Polyurethan Höhe der Schaumfüllung: 8 cm Konstruktion: Massivholz, Spanplatte, Sperrholz, Hartfaserplatte Abmessungen des Sofas Breite: 230 cm Tiefe: 140 cm Höhe: 83 cm Sitzbreite: 200 cm Sitzhöhe: 38 cm Sitztiefe: 71 cm / 130 cm Höhe der Füße: 5 cm Breite der Armlehnen: 15 cm Schlaffläche: 130 x 200 cm Tragfähigkeit des Sofas: 110 kg / 1 Sitzplatz Ausstattung Stauraum: Ja Stauraummaße: ca. 130 x 70 cm Platzierung: Unter dem Sitzbereich des Sofas Hinweis: Das Dekor der Spanplatte im Inneren des Sofas kann von der Produktfotografie abweichen. Schlafausführung Ausziehbar zum Bett: Ja Bettmaß: 130 x 200 cm Art des Ausziehens: Manuell mit klappbaren Rückenlehnen Geliefert in zerlegtem Zustand. Der Stoff Monolith wird aufgrund seiner glatten Oberfläche mit samtiger Struktur und dezentem Glanz mit Samt verglichen. Wegen ihrer einzigartigen Eigenschaften wie Festigkeit, Beständigkeit und hoher Weichheit wird sie als Polsterstoff verwendet. Ein Vorteil der Textilie Monolith ist die Widerstandsfähigkeit gegen Pilling und Licht. Bei natürlichem Lichteinfall behalten die Farben weitgehend ihr Erscheinungsbild. Der samtig weiche Monolith besteht aus 100% Polyester mit höherem Flächengewicht, die eine spezielle Schutzschicht überzieht. Diese bildet eine hydrophobe Schicht, die das sofortige Eindringen von Flüssigkeiten verhindert. Bei Flüssigkeitsverschmutzung empfehlen wir, diese sofort mit einem Papiertuch aufzusaugen. Zur Reinigung verwenden Sie nur spezielle Reinigungsmittel für Polstermöbel. Ein wichtiger Parameter verwendeter Stoffe ist ihre Festigkeit und Abriebfestigkeit, bekannt als der Martindale-Test. Unter Laborbedingungen bedeutet das, dass der Stoff nach einer bestimmten Anzahl von Zyklen Abnutzungserscheinungen zeigt. Je höher die Zahl, desto besser. Die Anzahl der Zyklen des Stoffes Monolith beträgt fast 100.000. Haushaltsübliche Stoffe haben etwa 20.000 Zyklen. Farbe:Braun373,30 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
ANGEBOT Hellgraues ausziehbares Ecksofa TAFIRA, beidseitig II. QualitätANGEBOT Hellgraues ausziehbares Ecksofa TAFIRA, beidseitig II. Qualität. Aussehen Produktdetails: Ecksofa, L-Sofa Größe: Sofa 265 cm Farbe: Hellgrau Eckvariante: Universalecke Bezug: POSO 55 Hinweis: Das Dekor der Spanplatte im Inneren des Sofas kann von der Produktfotografie abweichen. Material Zusammensetzung des Bezugs: 100% Polyester Bezugsmaterial: Cord (Velours) Schaumtyp: T30 Polyurethan Sitztyp: Schaumfüllung, Wellenfedern Abriebfestigkeit (Martindale): 35.000 Abmessungen Gesamtbreite: 265 cm Sitzbreite: 233 cm Ottomanbreite: 110 cm Tiefe: 89/183 cm Sitztiefe: 76 cm Höhe: 83 cm Sitzhöhe: 42 cm Beinhöhe: 3 cm Liegefläche: 130 x 230 cm Ausstattung Stauraum: Ja Schlaffunktion: Ja Schlaffunktion Ausziehbares Bett: Ja Art der Ausziehfunktion: Manuell ohne Ausziehmechanismus Geliefert in Einzelteilen. Poso Der plüschweiche Stoff Poso erinnert in seiner Optik an Cord. Sein einzigartiger 3D-Effekt ist angenehm im Griff und zudem sehr robust und widerstandsfähig. Die feinen Härchen auf der Oberfläche lassen sich leicht mit speziellen Mitteln für Polstermöbel reinigen. Aufgrund seiner einzigartigen Eigenschaften wird er als Polsterstoff für Sofas, Sessel und Stühle verwendet. Hergestellt aus 100% Polyester mit hoher Grammatur. Ein wichtiger Parameter der verwendeten Stoffe ist deren Stärke und Abriebfestigkeit, der sogenannte Martindale-Test. Unter Laborbedingungen bedeutet das, dass der Stoff nach einer bestimmten Anzahl von Zyklen Verschleiß zeigt. Je höher die Zahl, desto besser. Der Stoff Poso rühmt sich mit 35.000 Zyklen. Normale Haushaltsstoffe haben etwa 20.000 Zyklen. Farbe:Grau668,40 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
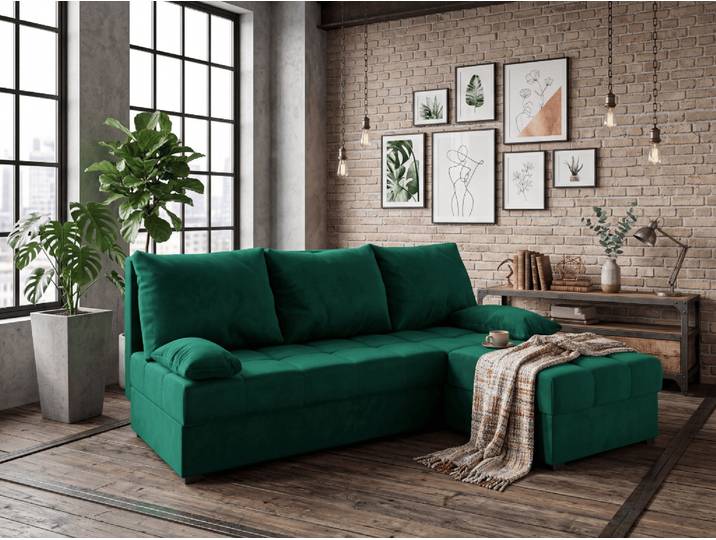
ANGEBOT Dunkelgrünes ausziehbares Ecksofa ZENA, beidseitig II. QualitätANGEBOT Dunkelgrünes ausziehbares Ecksofa ZENA, beidseitig II. Qualität. Erscheinung des Sofas Produktdetails: Ecksofa, L-förmig Größe: Sofa bis 200 cm Farbe: Dunkelgrün Eckenvariante: Linker Winkel, Rechter Winkel, Universalecke Bezug: KRONOS 19 Hinweis: Das Dekor der Spanplatte im Inneren des Sofas kann von der Produktfotografie abweichen. Material des Sofas Zusammensetzung des Bezugs: 100% Polyester Bezugsmaterial: Velourstoff Sitzflächen Produktdetails: Elastischer Schaumstoff Abriebfestigkeit (Martindale): 50.000 Abmessungen des Sofas Breite: 200 cm Tiefe: 141 cm Höhe: 73 cm Sitzhöhe: 37 cm Sitztiefe: 72 cm Schlafbereich: 140 x 200 cm Ausstattung Stauraum: Ja Bettfunktion: Ja Kissen sind im Lieferumfang enthalten Geliefert wird in zerlegtem Zustand. Kronos Der samtige und weiche Oberfläche mit kurzem Flor macht den Stoff Kronos zu einem sogenannten Velours. Die angenehme Textilie zeichnet sich durch dezente Schimmer und schattierende Effekte aus. Aufgrund ihrer Eigenschaften wird Kronos in der Polsterei als Bezugsstoff verwendet. Ein Vorteil des Stoffes Kronos ist auch die Lichtechtheit. Bei natürlichem Licht bleibt die Farbe weitgehend unverändert. Es wird empfohlen, spezielle Reinigungsmittel für Polstermöbel zu verwenden. Hergestellt aus 100% Polyester mit einem mittleren Gewicht von 270 g/m². Ein wichtiger Parameter der verwendeten Stoffe ist ihre Festigkeit und Abriebfestigkeit, der sogenannte Martindale-Test. Unter Laborbedingungen zeigt der Stoff Abnutzungserscheinungen nach einer bestimmten Zyklusanzahl. Je höher die Zahl, desto besser. Die Anzahl der Zyklen bei Stoff Kronos beträgt 50.000. Gewöhnliche Haushaltsstoffe haben etwa 20.000 Zyklen. Farbe:Grün255,70 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Wie funktioniert Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise ist der Betrag, den der Versicherte selbst zahlen muss, bevor die Versicherung in Kraft tritt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Betrag, den der Versicherte bei jeder Schadensmeldung selbst tragen muss, bevor die Versicherung den Rest übernimmt. Beide Konzepte dienen dazu, die Kosten für die Versicherung zu senken und die Eigenverantwortung der Versicherten zu fördern. Es ist wichtig, die Bedingungen und Höhe von Franchise und Selbstbehalt bei der Auswahl einer Versicherung zu berücksichtigen. **
-
Wann wird der Selbstbehalt erhöht?
Der Selbstbehalt wird in der Regel einmal jährlich überprüft und angepasst. Die genaue Zeitpunkt der Erhöhung kann je nach Versicherungsgesellschaft variieren. In der Regel erfolgt die Anpassung zum Beginn eines neuen Versicherungsjahres. Die Erhöhung des Selbstbehalts kann aufgrund steigender Gesundheitskosten oder anderer wirtschaftlicher Faktoren erfolgen. Es ist wichtig, regelmäßig die Vertragsbedingungen der eigenen Krankenversicherung zu überprüfen, um über Änderungen informiert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.